Kontoauszüge prüfen: unberechtigte Abbuchungen finden
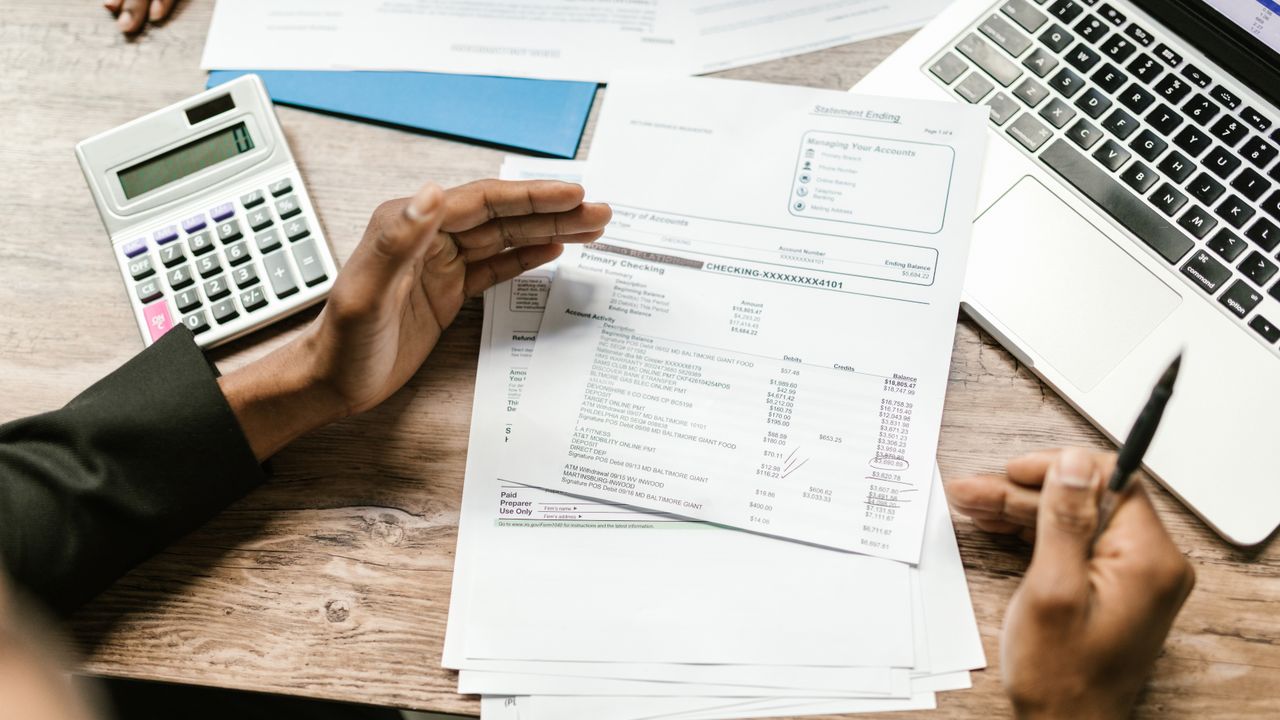
Wer seinen Kontoauszug nur überfliegt, zahlt oft jahrelang für Dinge, die er nie bestellt hat oder längst gekündigt wähnte. Doppelte Abbuchungen, Abos nach der Kündigung, Gebührenposten und Fremdbuchungen fallen erst auf, wenn man gezielt hinsieht. Das Gesetz räumt dir ausdrücklich Fristen ein, in denen du Beträge zurückholen kannst, aber diese Fristen laufen ab, und manche sind kurz. Diese Seite zeigt dir, wie du den Auszug strukturiert durchgehst, welche Buchungen verdächtig sind, welche Rückholwege es gibt und wie lang du jeweils Zeit hast. So bekommst du ein Gefühl dafür, wann ein schneller Anruf bei der Bank genügt und wann du besser schriftlich und mit Belegen vorgehst.
Der monatliche Rundgang
Die wirksamste Gewohnheit ist ein fester Termin: einmal im Monat gehst du alle Buchungen des Vormonats durch. Das dauert zehn Minuten. Nutze dafür den Auszug im Online-Banking oder als PDF und markiere Posten, die du nicht zuordnen kannst.
Schaue zuerst auf Beträge, die du nicht erwartet hast, dann auf Absender, die du nicht kennst. Auffällig sind doppelte Buchungen am selben Tag, runde kleine Beträge, die wie Tests aussehen, Zahlungen an Dienste, die du nicht nutzt, und Abbuchungen nach einer Kündigung. Bei Abkürzungen im Verwendungszweck hilft oft eine Suche nach dem Namen oder der Gläubiger-Identifikationsnummer, die bei Lastschriften angegeben ist.
Prüfe außerdem wiederkehrende Posten: Versicherungsbeiträge, Mitgliedschaften, Streamingdienste, Zeitschriften. Viele Menschen zahlen für Verträge, die sie vergessen haben. Notiere dir bei einer Lücke in der Erinnerung nicht nur den Betrag, sondern auch das Buchungsdatum und die Referenz. Beides brauchst du später, wenn du den Betrag zurückfordern willst.
Nicht autorisiert oder autorisiert
Das Gesetz unterscheidet zwei Lagen. Bei einer nicht autorisierten Zahlung hast du dem Vorgang nie zugestimmt, etwa nach Kartenmissbrauch. Hier muss deine Bank dir den Betrag unverzüglich erstatten, spätestens bis zum Ende des folgenden Geschäftstags, nachdem sie davon erfahren hat (§ 675u BGB). Die Ausnahme: Hat sie einen berechtigten Verdacht auf betrügerisches Verhalten von dir, darf sie die Erstattung zurückstellen, muss das aber der zuständigen Behörde mitteilen. Eine nicht autorisierte Zahlung musst du der Bank unverzüglich anzeigen, spätestens 13 Monate nach der Belastung (§ 676b BGB).
Anders liegt es bei autorisierten Zahlungen, die du zwar erlaubt hast, die aber unberechtigt waren, etwa eine Lastschrift an eine Firma, mit der du nie einen Vertrag hattest, oder ein überhöhter Betrag. Bei SEPA-Basislastschriften kannst du innerhalb von acht Wochen nach der Belastung die Erstattung verlangen, ohne Gründe nennen zu müssen (§ 675x BGB).
Wer grob fahrlässig mit Zugangsdaten oder Karte umgeht, haftet unter Umständen für einen Teil des Schadens. Sperre bei Verlust deshalb sofort, in Deutschland etwa über den Sperr-Notruf 116 116.
Zehn Minuten im Monat
Trage dir einen festen Termin zum Kontoauszug ein, zum Beispiel am ersten Samstag im Monat. Aktiviere zusätzlich Push-Mitteilungen deiner Banking-App für Abbuchungen ab einem selbst gewählten Betrag. So fällt dir eine fremde Buchung binnen Stunden auf, nicht erst nach Wochen.
So holst du das Geld zurück
Bei einer Lastschrift gehst du schnell vor: Innerhalb der acht Wochen veranlasst du die Rückbuchung bei deiner Bank, im Online-Banking oft mit wenigen Klicks. Danach schreibst du dem Empfänger, dass die Zahlung unberechtigt war, und forderst gegebenenfalls eine Erklärung oder Rechnung. Besteht tatsächlich eine Schuld, kann er dir später eine Forderung stellen, du hast aber Zeit gewonnen.
Bei einer nicht autorisierten Zahlung meldest du den Vorgang sofort bei der Bank, schilderst den Sachverhalt schriftlich und lässt die Karte sperren. Bei Verdacht auf Betrug erstattest du zusätzlich Anzeige bei der Polizei, weil viele Banken sie verlangen. Notiere dir Gesprächspartner und Uhrzeit. Lehnt die Bank ab, kannst du die Schlichtungsstelle des Bankenverbands oder bei bestimmten Zahlungsdiensten der Bundesbank anrufen.
Bei Zahlungen per Kreditkarte oder über Zahlungsdienste gelten zusätzlich eigene Rückerstattungsverfahren mit teils kürzeren Fristen. Informiere dich bei Kartenanbieter oder Zahlungsdienst über das genaue Verfahren, bevor du einen Antrag stellst. Dokumentiere alles geordnet, damit du bei Streit jeden Schritt belegen kannst.
Wenn die Buchung berechtigt war
Nicht jede unbekannte Buchung ist unberechtigt. Oft steckt dahinter ein Vertrag, den du vergessen hast, oder eine Zahlung, die unter einem anderen Namen läuft. Bevor du zurückbuchen lässt, prüfe deshalb Verträge, Mails und Rechnungen. Eine unbegründete Rückbuchung kann Kosten verursachen und zu Streit führen, zum Beispiel wenn der Händler eine Bearbeitungsgebühr für die geplatzte Lastschrift verlangt.
Hast du eine Lastschrift zurückgegeben, obwohl sie berechtigt war, klärt sich das meist durch einen Austausch mit dem Händler. Zahle dann, was du schuldest, und vermeide unnötigen Streit. Wichtig: Wenn der Händler zu Recht auf Zahlung besteht, kann er Zinsen oder Mahnkosten fordern, die aber nur in angemessener Höhe zulässig sind.
Entspringt die Buchung einem Abonnement, das du gekündigt hast, ist die Rückforderung ein Fall für Kündigungsbeleg und schriftliche Aufforderung. Hast du den Vertrag nie abgeschlossen, hilft die Aufforderung, den Vertragsschluss nachzuweisen. Für beide Konstellationen findest du auf diesem Portal passende Fallseiten.
| Situation | Frist | Grundlage |
|---|---|---|
| Nicht autorisierte Zahlung melden | Unverzüglich, spätestens 13 Monate nach Belastung | § 676b BGB |
| Erstattung nicht autorisierter Zahlung | Unverzüglich, spätestens bis Ende des folgenden Geschäftstags | § 675u BGB |
| SEPA-Basislastschrift zurückgeben | 8 Wochen ab Belastung | § 675x BGB |
| Kreditkarte, Zahlungsdienste | Verfahren und Fristen des Anbieters | Bedingungen des Anbieters prüfen |
Checkliste
- Termin für den monatlichen Auszug festlegen
- Unbekannte Posten markieren und recherchieren
- Doppelbuchungen und Folgebuchungen nach Kündigung prüfen
- Gläubiger-Identifikationsnummer notieren
- Bei Lastschrift sofort die Acht-Wochen-Frist prüfen
- Bei Missbrauch Karte sperren und Bank informieren
- Anzeige bei der Polizei bei Betrugsverdacht erwägen
- Alle Schritte mit Datum und Gesprächspartner festhalten
Häufige Fragen
Wie schnell muss ich eine unberechtigte Abbuchung melden?
Unverzüglich, also ohne schuldhaftes Zögern, spätestens aber 13 Monate nach der Belastung (§ 676b BGB). Je früher du reagierst, desto einfacher lässt sich der Fall klären. Bei Lastschriften hast du zusätzlich nur acht Wochen für die Rückgabe ohne Angabe von Gründen, danach wird es deutlich schwieriger.
Muss die Bank mir bei Betrug immer den Betrag erstatten?
Bei nicht autorisierten Zahlungen besteht grundsätzlich ein Erstattungsanspruch (§ 675u BGB). Ausnahmen gibt es bei begründetem Betrugsverdacht gegen dich und bei grob fahrlässigem Verhalten, etwa wenn du Zugangsdaten leichtfertig weitergegeben hast. Der Einzelfall entscheidet, deshalb solltest du alles dokumentieren und die Bank schriftlich um eine begründete Entscheidung bitten.
Kann ich eine Lastschrift auch nach acht Wochen noch angreifen?
Die einfache Rückgabe ohne Gründe ist dann nicht mehr möglich. Fehlt aber ein Mandat oder war die Abbuchung nie autorisiert, kommen weiter die Regeln für nicht autorisierte Zahlungen in Betracht. Daneben kannst du vom Empfänger Rückzahlung verlangen, wenn der Betrag ohne Rechtsgrund gezahlt wurde.
Was kostet eine Rückbuchung?
Die Rückgabe einer Lastschrift ist für dich in der Regel kostenfrei. Der Händler kann aber Gebühren seiner Bank weiterreichen, wenn die Rückbuchung unberechtigt war. Prüfe deshalb vorher, ob die Forderung wirklich unberechtigt ist, und kläre bei Zweifeln zunächst die Rechnung mit dem Händler.
Fazit
Kontoauszüge sind das einfachste Frühwarnsystem, das du hast. Ein fester Termin, ein geschulter Blick und das Wissen um die Fristen genügen, um die meisten unberechtigten Abbuchungen zurückzuholen. Die kurze Acht-Wochen-Frist bei Lastschriften verlangt Tempo, die Dreizehn-Monats-Frist bei nicht autorisierten Zahlungen gibt etwas mehr Luft. In beiden Fällen gilt: zuerst handeln, dann diskutieren, und jeden Schritt belegen.
Weiterlesen
- Lastschrift zurückbuchen: Fristen, Rechte und Muster
- Fehlüberweisung zurückholen: Rückruf, Bank und Empfänger
- Abofalle: Geld zurückholen, Widerruf, Anfechtung und Muster
- Verjährung berechnen
Quellen und Stand
Zuletzt geprüft: 2026-10-03
- www.gesetze-im-internet.de
- www.gesetze-im-internet.de
- www.gesetze-im-internet.de
- www.verbraucherzentrale.de
Recherche und Pflege: Redaktion Rueckzahlungen.de.
Redaktion
Dieser Beitrag wurde von der Redaktion Rueckzahlungen.de recherchiert und geprüft. Wir belegen Rechtsfragen mit Fundstelle, nennen Zahlen nur mit Quelle und korrigieren Fehler sichtbar. Hinweise gern über Kontakt.
 Kurz zu Cookies